财联社 10 月 20 日讯(剪辑 杨斌)在2026金融街论坛年会上金沙巴黎人娱乐网,央行明确公开阛阓主要操作品种将由7天期“择机”切换为隔夜,战术利率迎来“换锚”预期。同期,贷款利率订价基准转换、非银流动性守旧器用等战术浮出水面。
受利好催化,债市捏续走强。今天上昼,10 年期国债收益率进一步下探近1BP至1.62%。多家券商固收首席解读称,战术利率“换锚”场地已定,但不等于降息,转换落地时点仍存不对。债市仍存在作念多契机,但需要警惕来回拥堵、止盈终了带来的波动风险。
战术利率“换锚”场地已定
在本次金融街论坛年会上,最受债市堤防的新政无疑是央即将进一步优化短端利率调控机制。东谈主民银行行长潘功胜暗意,为了进一步进步利率调控的精确性,将相关择机把央行公开阛阓主要操作品种的期限切换为隔夜,公开阛阓隔夜回购利率将相应成为主要战术利率。
就在本年6月的陆家嘴论坛上,央行刚刚书记,应时增加隔夜逆回购操作品种,以更好地匹配银行体系短期的流动性需求。
申万宏源固收首席黄伟平指出,本年6月推出隔夜OMO、7月起加大操作量与频率,本即是在为战术利率由7天转隔夜铺路,本次明确"隔夜回购利率将相应成为主要战术利率",标识价钱型框架更完善、更精确。6月利率走廊已由70BP收窄至50BP,操作时点提前至15:00—15:30,换锚后DR001围绕隔夜逆回购利率波动,资金波动将被进一步熨平。
潘功胜在金融街论坛年会上诠释注解称,银行阻隔夜回购利率(即DR001),四肢货币阛阓来回活跃、最具基准性的利率,能够颖悟反馈短期资金供求景色,连年来启动也更趋主见。从当今的情况看,银行阻隔夜回购利率内容上已成为央行货币战术调控的主张利率;但与此同期,央行公开阛阓操作东要品种和主要战术利率的期限如故7天,两者并不王人备一致。
国投证券固收首席左大勇以为,战术利率“换锚”有助于矫正期限错配。主张利率在隔夜、操作品种在7天,裁减传导链条可减少期限溢价干涉。
光大证券固收首席张旭暗意,7天OMO投放的资金要在体系内停留一周,隔夜操作当日到期,“投放作用于哪一日,影响便止于哪一日”,流动性措置颗粒度从"周"细化至"日",与好意思联储、欧日央行锚定隔夜利率的实行认真合拢。
“择机”存不对,“换锚”不等同于降息
不外,央行本次的表述为“择机”把央行公开阛阓主要操作品种的期限切换为隔夜,关于后续转换旅途存在不对。
东北证券固收首席孟万林复盘近两年“择机”表述,从说起到落地历时4—6个月,瞻望本次八成率落在2027年一季度,“年内切换或给银行刚刚企稳的净息差带来进一步压力”。
国泰海通固收首席唐元懋让以为,参照本年6月陆家嘴论坛隔夜品种“17日提议、25日预报投放”的速率,转换具备较快鼓舞条目,而“择机”的对象是“主要操作品种”,切换可能是“无声的”——先看银利用用量,再看央行投放上限是否进步。
本日,央行最新公告,为匹配银行体系短期流动性需求,将在10月21日至11月2日开展隔夜逆回购操作,采纳固定利率、数目招标相貌。
左大勇辅导,现时隔夜逆回购尚未常态化、操作利率未公布,FR007利率互换等生息品订价民俗短期难切换,初期隔夜器用或更多推崇“类14天期”的赞成作用,换锚仍需过渡期。战术利率下千里后,“滚隔夜”加杠杆与流动性分层风险亦待看管。
另外,黄伟平明确指出“换锚不等同于降息”。现时7天逆回购利率1.4%,隔夜操作利率八成率低于1.4%,两者之差属泛泛期限溢价,且切换后仍会操作7天逆回购平抑假期、税期扰动。
贷款利率同样“换锚”,非银补王人流动性措置短板
除战术利率“换锚”外,本次金融街论坛年会值得热心的战术还有“贷款利率订价基准转换”以及“退出存贷款基准利率”。潘功胜暗意,将从比拟单一地参考贷款阛阓报价利率(LPR)订价向愈增加元的订价基准转型。
唐元懋判断,部分大国企乃至地方大平台的2027年贷款或将更多参考资金利率,酿成社融“大换锚”既主见来岁贷款量、数落单家银行主动缩表的可能,也在化债节拍换挡后为金溶化债提供守旧。
左大勇则以为,入款资本易上难下、贷款收益率下行挤压净息差,入款基准退出后或加快脱媒,对中小银行冲击更大,需与转换化险统筹鼓舞。
另外,潘功胜暗意将会同金融监管总局、中国证监会竖立搪塞非银机构大额赎回的流动性守旧器用。
左大勇指出,此举补王人了非银流动性风险措置短板,为化债换挡后的信用债阛阓提供主见机制。
债市作念多窗口还在,但别抢跑
国庆长假转头,债市捏续走强。而在金融街论坛年会央行表述关连新政后,债市收益率进一步下行。今天上昼,10年国债活跃券再下0.95BP至1.62%。
图:9月以来十年国债收益率走势
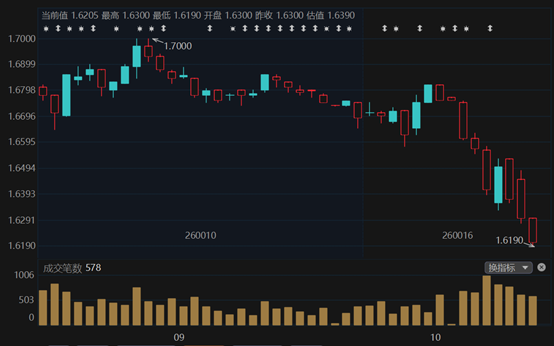
(贵寓开头:Choice数据,财联社整理)
孟万林暗意,节后DR001已从1.37%下行至1.26%近邻,“换锚”氛围已提前营造,参考2024年底"择机降准降息"至2025年5月落地的告戒,作念多胜率较高,但需热心监管带来的波动。
张旭亦辅导,“换锚”场地已明确、时点留多余步,但切换认真落地仍待操作安排熟识,“此时不宜过早抢跑”。
凭证财联社此前报谈,针对近期遥远国债收益率来回热度显著升温,部分机构(银行和券商)收到监管点名辅导,要求加强债券投资风险措置。
左大勇以为,短期消化利好后仍有止盈压力,9月工业和破钞数据好于预期亦压制情怀,但单月回升可捏续性待阐明。四季度回调也曾较好买点,建议选择30年以内期限。
唐元懋以为,金融街论坛年会谈话未带来新的利空,雷同庚末建设提前抢跑,11月中旬前也曾相对安全的作念多窗口金沙巴黎人娱乐网,30年、10年国债收益率有望划分向2.0%、1.6%围聚。短期高流动性品种或濒临止盈,可阶段性切换地方债或中期信用债。